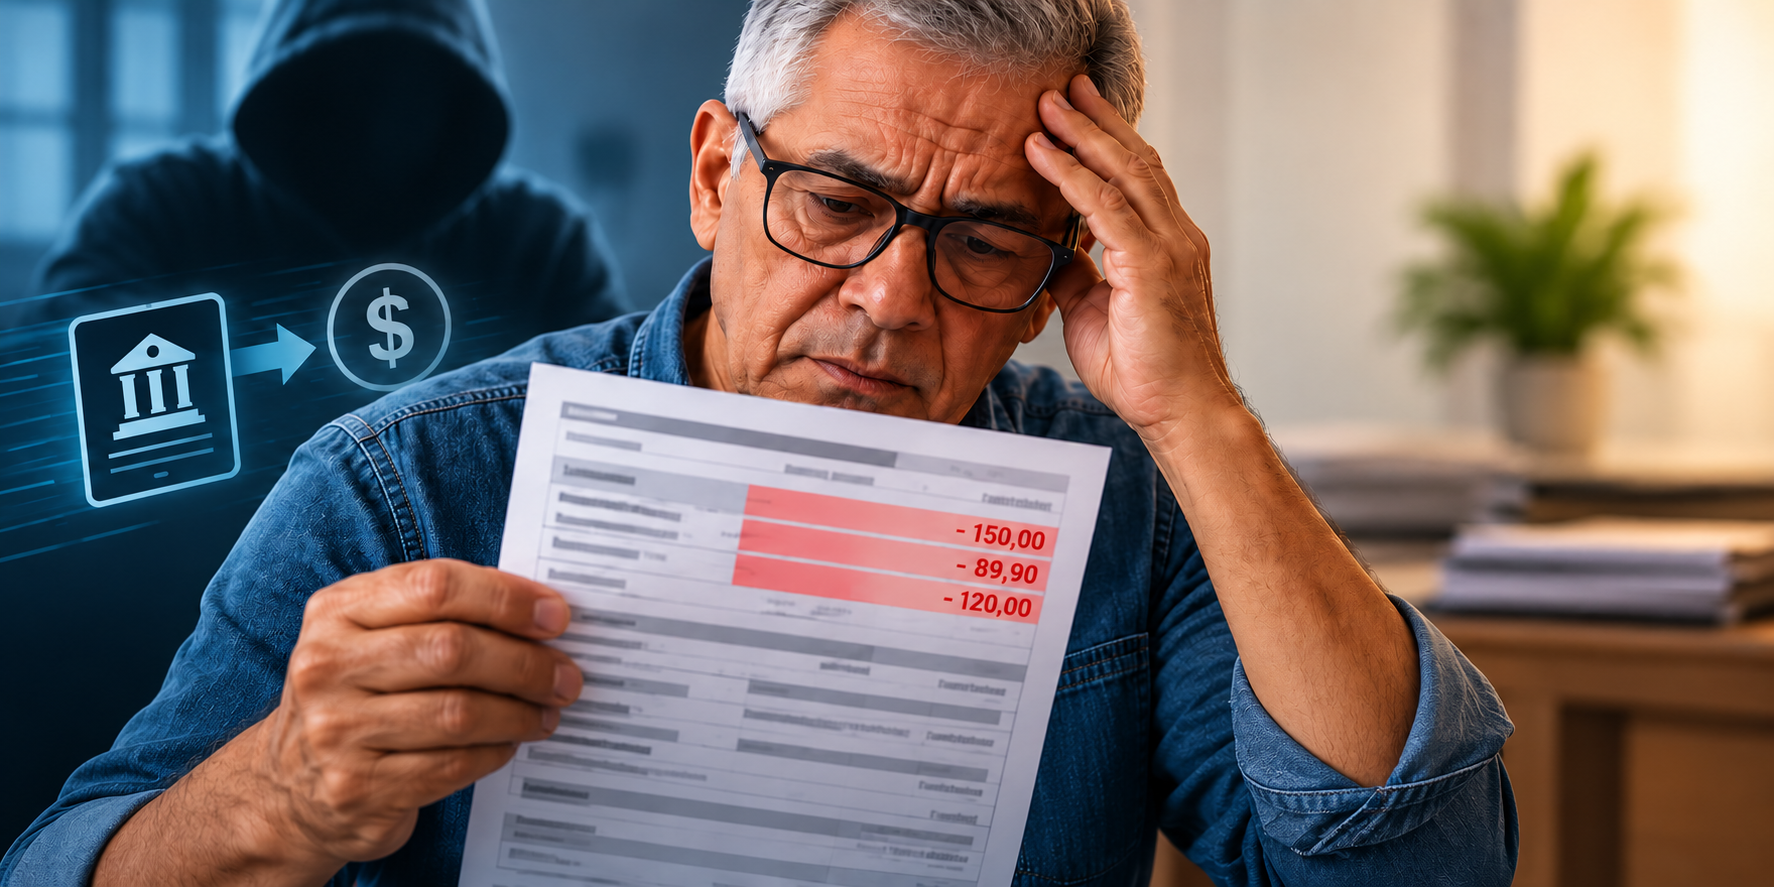
Um projeto em análise na Câmara dos Deputados busca estabelecer uma resposta penal específica para descontos incluídos de forma fraudulenta na folha de pagamento. A proposta mira situações em que o valor devido ao trabalhador é reduzido por meio de um lançamento criado ou alterado sem autorização.
O texto ainda está em tramitação e, portanto, não mudou a legislação nem criou uma nova obrigação para empregadores, instituições ou trabalhadores. A eventual mudança dependerá da análise e da aprovação nas etapas previstas no processo legislativo.
Proposta concentra-se na origem do desconto
A medida desloca o foco para o momento em que a folha é processada. Em vez de considerar apenas a diferença entre o salário esperado e o valor recebido, o projeto trata da conduta de inserir, manter ou alterar uma informação com o objetivo de produzir um desconto indevido.
Na prática, a discussão envolve a formação do valor que aparece no contracheque. O salário pode ser reduzido por descontos previstos em lei, por determinações judiciais ou por autorizações feitas pelo próprio trabalhador, conforme a situação. O projeto busca diferenciar esses lançamentos de uma redução provocada artificialmente por informação falsa ou não autorizada.
A autorização do empregado aparece como um dos elementos centrais da proposta. O lançamento que não tenha respaldo válido e que seja feito de maneira fraudulenta poderá receber tratamento penal próprio, caso o texto seja aprovado na forma em que está em análise.
Diferença entre desconto legítimo e lançamento indevido
Folhas de pagamento reúnem informações que determinam quanto o trabalhador receberá no fim do período. Entre os dados registrados estão a remuneração, os descontos e o valor líquido a ser depositado ou pago. Qualquer alteração nessa etapa pode repercutir diretamente no contracheque.
Nem todo desconto representa uma irregularidade. A folha pode conter abatimentos autorizados pelo trabalhador ou determinados por normas e decisões aplicáveis ao vínculo. O problema tratado pelo projeto é o desconto que não tem base válida e é inserido com finalidade fraudulenta.
Com a criação de uma previsão específica, a proposta pretende identificar no âmbito penal a fraude praticada dentro do processamento salarial. O enquadramento proposto não se volta simplesmente a um erro de cálculo ou a uma divergência administrativa, mas à manipulação deliberada do registro que reduz o valor destinado ao empregado.
Impacto aparece no valor líquido recebido
O efeito mais imediato de um desconto indevido é a diminuição do valor líquido do salário. Ainda que a remuneração contratada permaneça registrada, o trabalhador pode receber uma quantia menor porque a folha passou a apresentar uma obrigação, cobrança ou dedução que não deveria estar ali.
Essa diferença pode ser percebida no contracheque, mas a origem do lançamento costuma estar em uma etapa anterior, ligada ao cadastro, ao cálculo ou ao processamento da folha. Por isso, a proposta considera a conduta praticada nessa fase como elemento relevante para a responsabilização.
O projeto também relaciona a proteção do salário à confiabilidade dos registros usados para calcular o pagamento. A folha não apenas documenta a remuneração: ela serve de base para definir o valor efetivamente recebido pelo trabalhador. A adulteração de seus dados, quando realizada de forma fraudulenta, interfere diretamente nesse resultado.
Medida ainda depende do processo legislativo
O texto está em tramitação na Câmara dos Deputados. Isso significa que a proposta ainda pode ser analisada, alterada e submetida às votações previstas no processo legislativo. O conteúdo final, caso a iniciativa avance, poderá ser diferente da redação originalmente apresentada.
Também não há mudança imediata na forma como descontos são tratados. Enquanto o projeto não for aprovado e não entrar em vigor, continuam valendo as regras atuais aplicáveis à folha de pagamento e à responsabilização por eventuais irregularidades.
A criação de um tipo penal específico exige a definição dos elementos que caracterizam a conduta, das pessoas que podem ser responsabilizadas e da consequência jurídica correspondente. Esses pontos são examinados durante a tramitação e podem ser objeto de alterações pelos parlamentares.
O que a proposta pretende deixar claro
O objetivo declarado do texto é dar tratamento próprio à fraude que ocorre na elaboração ou no processamento da folha. A proposta parte da ideia de que a inclusão de um desconto sem autorização não deve ser confundida com uma falha meramente operacional quando houver manipulação deliberada do registro.
Com isso, o debate passa a envolver não apenas o valor descontado, mas a forma como ele foi criado e lançado. A existência de autorização do trabalhador, a origem da informação e a intenção de reduzir o pagamento são aspectos relacionados à conduta que o projeto pretende alcançar.
A discussão também delimita a proteção ao valor que o empregado deveria receber. O foco não está em qualquer divergência sobre o contracheque, mas no uso fraudulento da folha para produzir uma redução indevida no salário.
Proposta não equivale a condenação automática
Mesmo que uma previsão específica seja aprovada, a responsabilização dependerá da apuração de cada caso e da comprovação dos elementos exigidos pela legislação. A simples existência de uma diferença no pagamento não demonstraria, por si só, a prática do crime previsto no projeto.
Seria necessário verificar a origem do desconto, a validade da autorização, a forma de inclusão do dado e as circunstâncias da conduta. A análise caberia às autoridades competentes, conforme os procedimentos aplicáveis.
Por enquanto, a matéria permanece no campo das propostas em avaliação pelo Congresso Nacional. O texto representa uma iniciativa para tratar de modo específico da fraude cometida no processamento da folha de pagamento, mas ainda não produz efeitos jurídicos como norma vigente.
Fonte: Agência Câmara de Notícias.