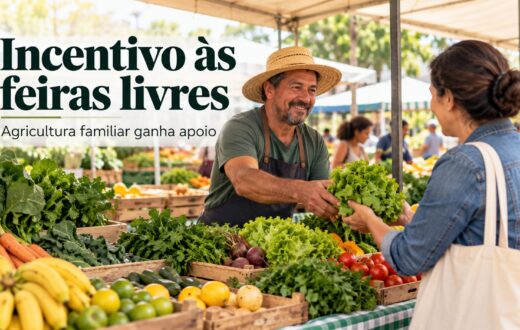
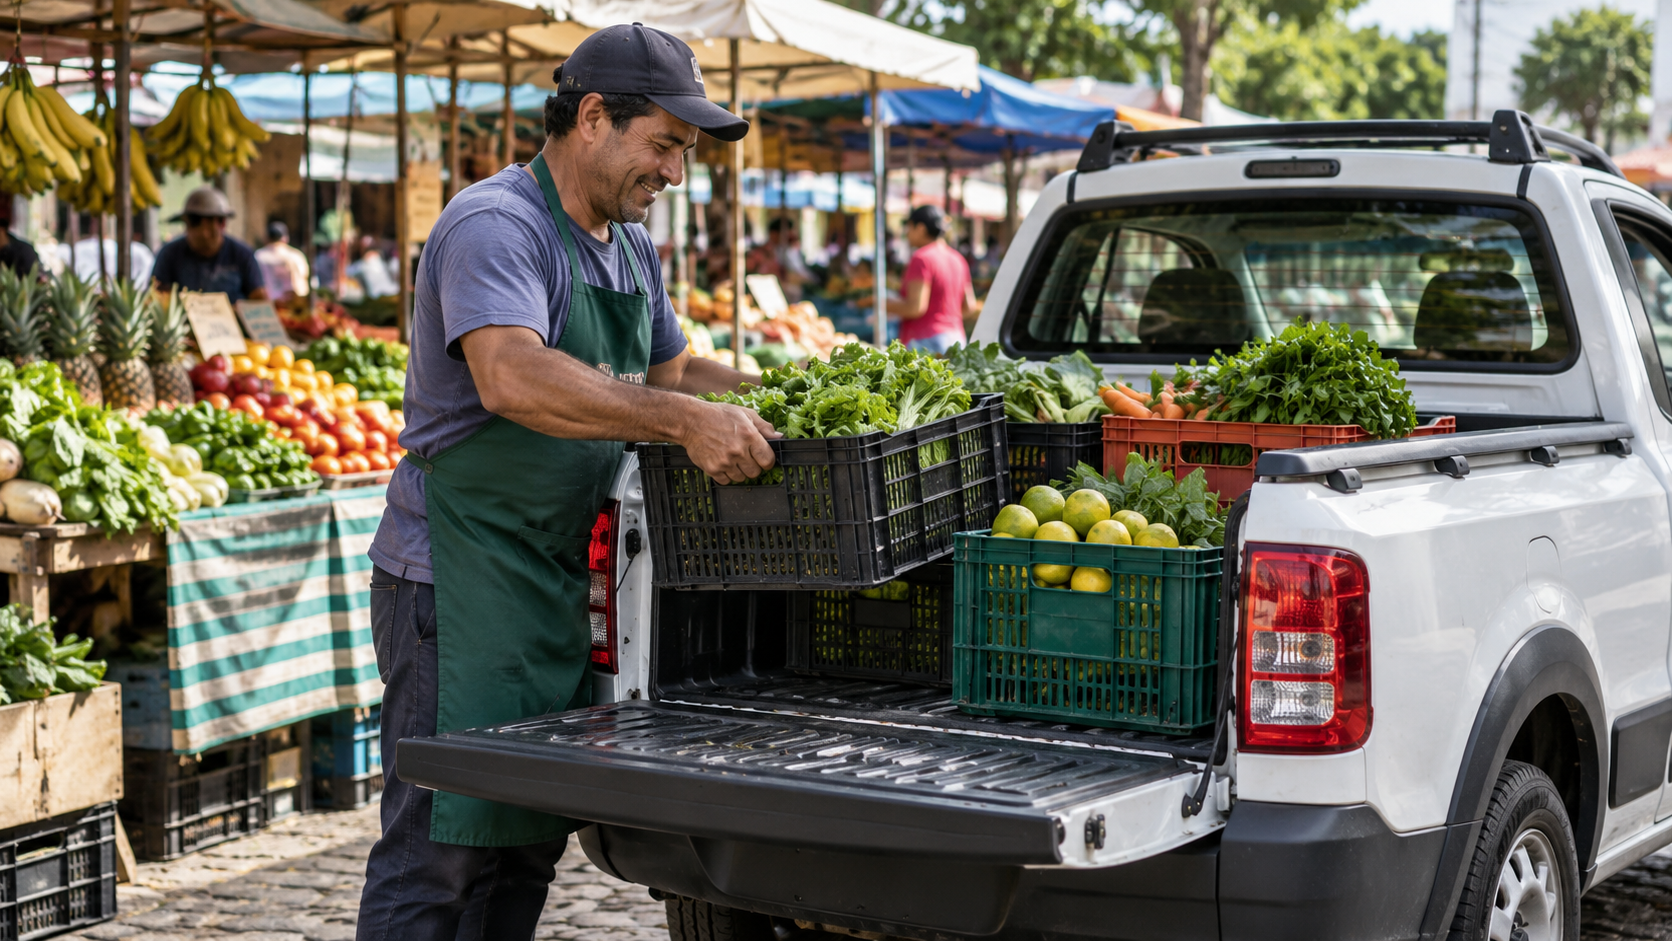
Uma proposta em análise na Câmara dos Deputados prevê a criação de uma regra específica para a compra de veículos utilitários por feirantes. O texto relaciona o possível benefício fiscal ao uso profissional do veículo, especialmente no transporte de mercadorias destinadas às feiras.
A medida prevê isenção do Imposto sobre Produtos Industrializados (IPI) nessa aquisição, mas ainda não produz efeitos. Para entrar em vigor, o projeto precisa avançar na tramitação legislativa e ser aprovado conforme as regras do Congresso Nacional.
O que prevê a proposta
O projeto trata o veículo utilizado na atividade de feirante como instrumento de trabalho. A ideia é estabelecer uma hipótese específica de isenção de IPI para a compra de utilitários empregados no deslocamento dos produtos comercializados nas feiras.
Na prática, o texto busca vincular o tratamento tributário à finalidade profissional do veículo. O benefício não seria apresentado como uma redução geral para qualquer comprador de utilitário, mas como uma regra relacionada ao exercício da atividade de feirante e às necessidades de transporte próprias desse trabalho.
O foco está no deslocamento das mercadorias entre os pontos de abastecimento e os locais onde as bancas são montadas. A proposta considera essa etapa parte da rotina profissional dos feirantes e a leva para o debate sobre as hipóteses de isenção do IPI.
Benefício ainda depende da tramitação
A apresentação do projeto não altera, por si só, o preço dos veículos nem autoriza imediatamente a compra com o imposto zerado. Enquanto a proposta não for aprovada e convertida em norma, continuam valendo as regras atuais aplicáveis ao IPI.
O texto ainda precisa seguir o processo legislativo. Isso inclui a análise pelas instâncias responsáveis no Congresso e a eventual aprovação nas etapas previstas para projetos dessa natureza. Também podem ocorrer mudanças no conteúdo durante a tramitação.
Por esse motivo, feirantes que pretendam adquirir um veículo utilitário não devem considerar a isenção como um direito já disponível. A possibilidade depende do resultado da análise parlamentar e da entrada em vigor de eventual mudança na legislação.
Relação entre o veículo e a atividade profissional
O ponto central da proposta é a destinação do utilitário. O veículo seria contemplado pelo benefício quando usado como apoio à atividade de venda em feiras, sobretudo para transportar os produtos que serão comercializados.
Essa vinculação diferencia a medida de uma isenção baseada apenas no perfil do comprador. O projeto coloca em primeiro plano a utilização profissional do veículo e a função que ele desempenha na organização do trabalho do feirante.
A proposta também desloca o debate do local de venda para a cadeia de transporte que permite o funcionamento das bancas. A comercialização ocorre nas feiras, mas a atividade envolve etapas anteriores, como o carregamento e o deslocamento das mercadorias. É esse percurso que aparece associado ao possível tratamento diferenciado do IPI.
Quem poderá ser alcançado
O público mencionado no projeto é formado por feirantes que utilizam veículos utilitários em sua atividade profissional. A aplicação concreta da regra, no entanto, dependerá do texto aprovado e das condições que eventualmente forem definidas na legislação.
Como a proposta ainda está em análise, não é possível tratar o benefício como automático para todos os trabalhadores que atuam em feiras. A abrangência final dependerá da redação que prevalecer ao fim da tramitação, caso o projeto seja aprovado.
Também será necessário observar como a norma eventualmente definirá a comprovação da atividade e da finalidade do veículo. Esses critérios precisam estar previstos no texto que vier a ser aprovado ou na regulamentação correspondente, quando aplicável.
O que muda em relação à regra atual
O projeto não modifica imediatamente o regime do IPI. A mudança proposta é a criação de uma nova hipótese de tratamento tributário para veículos utilitários utilizados por feirantes.
Hoje, a simples apresentação de um projeto não cria isenção nem suspende a cobrança do imposto. A compra continua submetida às regras vigentes até que uma eventual alteração legislativa seja aprovada e passe a valer.
Assim, o efeito imediato da proposta é abrir a discussão sobre o reconhecimento da atividade de feirante como uma situação que pode justificar tratamento específico na aquisição de um veículo de trabalho. O resultado dependerá das decisões tomadas durante a tramitação.
Por que o transporte aparece no texto
O transporte de mercadorias é uma das tarefas associadas ao funcionamento das feiras. Os produtos precisam ser levados até o local de venda, e os veículos utilitários podem ser usados para fazer esse deslocamento.
Ao usar essa atividade como referência, o projeto tenta relacionar a política tributária à rotina operacional dos feirantes. O veículo não é tratado apenas como meio de transporte pessoal, mas como equipamento empregado no desenvolvimento do trabalho.
Essa abordagem explica por que o texto se concentra nos utilitários e na finalidade profissional da compra. A proposta não trata de qualquer veículo nem de qualquer uso, mas da aquisição destinada ao apoio das atividades realizadas pelos feirantes.
Próximos passos
O avanço da proposta dependerá da tramitação na Câmara dos Deputados e das deliberações posteriores previstas no processo legislativo. O conteúdo poderá ser analisado, alterado ou rejeitado durante esse percurso.
Se houver aprovação, ainda será necessário verificar a versão final da regra, as condições para acesso ao benefício e a data a partir da qual a isenção poderá ser aplicada. Até lá, não há autorização geral para a compra de veículos utilitários por feirantes sem a incidência do IPI.
O projeto, portanto, coloca em discussão uma possível mudança na legislação tributária, mas não representa uma alteração já vigente. A eventual isenção dependerá da conclusão do processo legislativo e da observância das exigências que forem estabelecidas.
Fonte: Agência Câmara de Notícias.