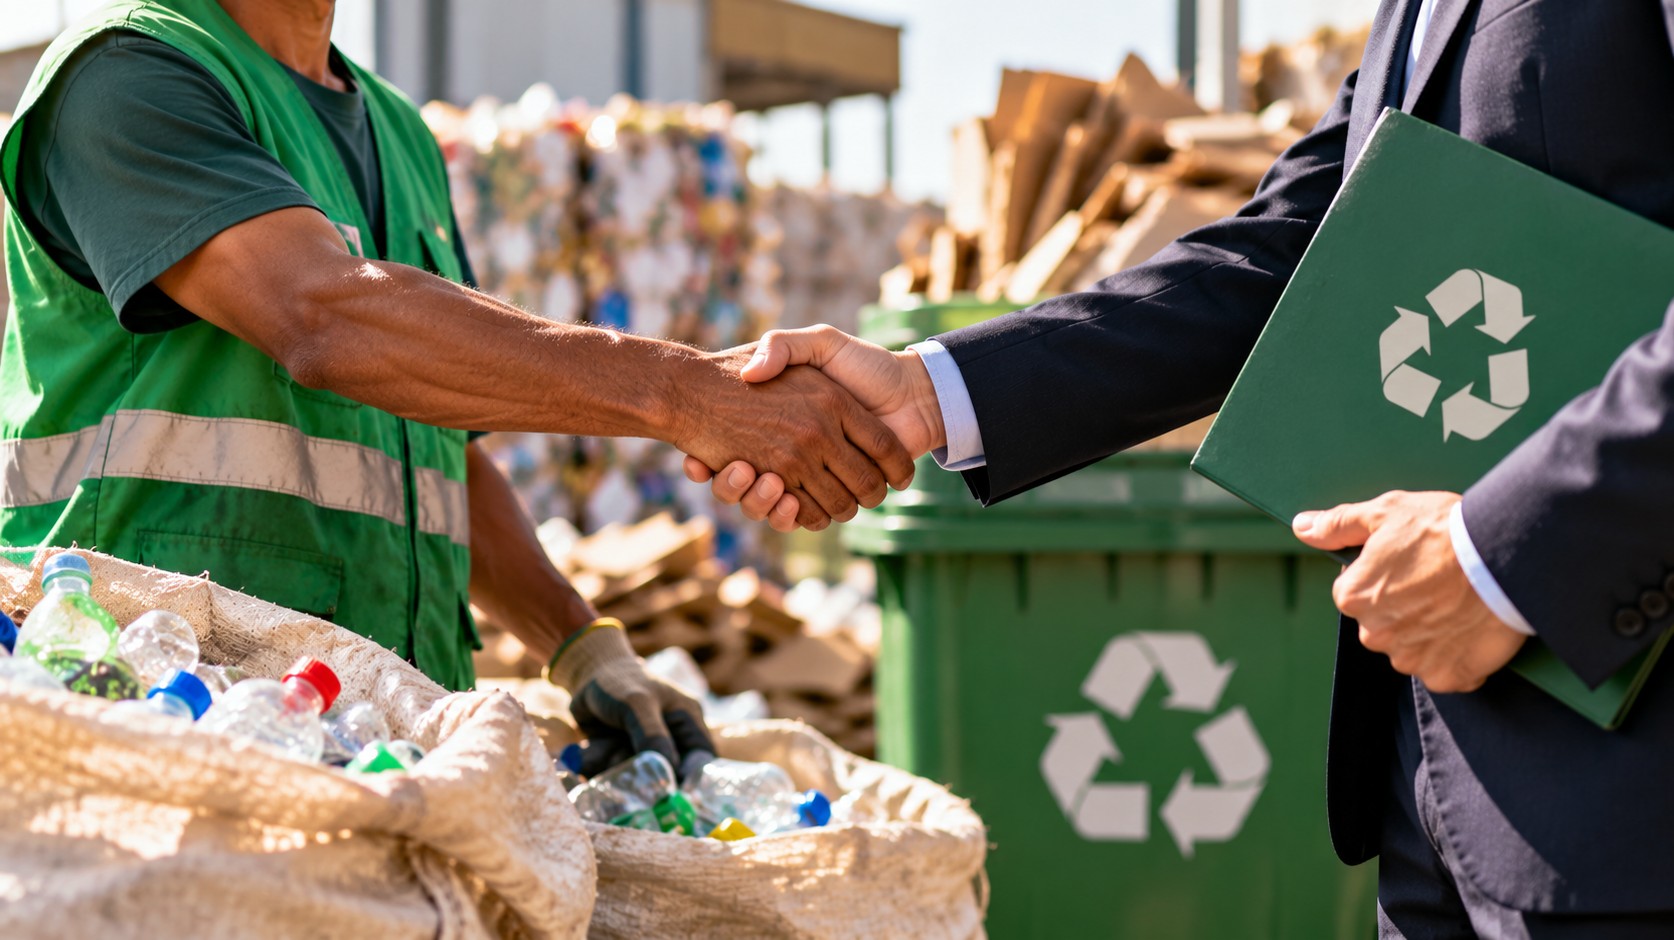
Um projeto em análise na Câmara dos Deputados cria um incentivo fiscal para empresas que comprarem materiais recicláveis diretamente de catadores. A proposta relaciona a aquisição desses materiais à possibilidade de benefício tributário para as empresas envolvidas na operação.
O texto coloca a compra na origem da cadeia de reciclagem como elemento central da medida. Com isso, a relação comercial entre empresas e catadores passa a ser considerada no desenho de um mecanismo de incentivo fiscal.
Compra direta é o foco da proposta
A iniciativa não trata apenas do material reciclável depois que ele chega à indústria ou a outras etapas de processamento. O ponto destacado pelo projeto é a operação de compra realizada pela empresa junto aos catadores.
Na prática prevista pelo texto, a aquisição de recicláveis coletados por esses trabalhadores poderá ser vinculada ao benefício fiscal destinado às empresas. O projeto, portanto, estabelece uma conexão entre a origem do material e o tratamento tributário da operação.
A proposta considera a compra feita de catadores como uma etapa que pode ser reconhecida dentro de uma política de incentivo. O objetivo descrito é inserir essa relação comercial no âmbito de uma medida voltada às empresas que participam da cadeia de reciclagem.
Relação entre empresas e catadores
Os catadores aparecem no projeto como parte da origem dos materiais que serão adquiridos pelas empresas. A medida leva em conta o fornecimento de recicláveis por esses trabalhadores para definir a operação que poderá dar acesso ao incentivo fiscal.
O texto muda o ponto de observação da política tributária: em vez de considerar somente o processamento ou a utilização final do material, a proposta inclui a etapa anterior, em que o reciclável é comprado de quem fez a coleta.
Essa vinculação é o aspecto central do projeto. A vantagem tributária prevista é destinada à empresa compradora, enquanto os catadores permanecem como os responsáveis pela oferta dos materiais recicláveis na origem da operação.
O projeto, dessa forma, estabelece uma relação entre a decisão empresarial de compra e o reconhecimento fiscal dessa aquisição. A empresa que participar da cadeia por meio da compra de recicláveis de catadores poderá enquadrar a operação na hipótese prevista pela proposta.
Incentivo depende da operação prevista
A criação do benefício não representa uma autorização genérica para qualquer compra de material reciclável. O incentivo está associado à operação descrita no projeto: a aquisição, por empresas, de materiais coletados e fornecidos por catadores.
Essa delimitação é importante porque define o alcance da medida. O texto não apresenta a compra de recicláveis de forma isolada, mas como uma operação vinculada a um possível tratamento tributário favorável dentro da política de incentivo.
O projeto também não transforma automaticamente todas as transações da cadeia de reciclagem em operações beneficiadas. O que está em discussão é a criação de uma hipótese específica para empresas que realizarem compras diretamente de catadores, conforme as condições previstas na proposta.
Como o texto ainda está em análise na Câmara, a medida depende do andamento da tramitação legislativa. O conteúdo poderá ser examinado no processo de discussão do projeto antes de eventual aprovação.
Etapa inicial da cadeia de reciclagem
A coleta é uma das etapas iniciais do caminho percorrido pelos materiais recicláveis até sua destinação às empresas. Ao mencionar as compras feitas de catadores, a proposta procura incluir esse momento no debate sobre incentivos tributários.
O foco, portanto, está antes das fases posteriores de transformação ou reaproveitamento industrial. A empresa que compra o material passa a ser o agente diretamente relacionado ao benefício fiscal previsto, enquanto o trabalho do catador é reconhecido como parte da origem do produto adquirido.
Esse desenho aproxima duas dimensões da cadeia: o trabalho de coleta e a decisão empresarial de compra. A proposta trata a operação comercial como um elo entre os materiais recolhidos pelos catadores e o mercado empresarial.
O texto em análise não elimina as demais etapas da reciclagem. A medida apenas estabelece que a compra feita na origem poderá ser considerada para fins de incentivo fiscal, caso o projeto avance de acordo com a previsão apresentada.
O que está em discussão
O debate na Câmara envolve a possibilidade de reconhecer, no campo tributário, empresas que adquirirem recicláveis de catadores. A proposta cria essa conexão ao prever um incentivo fiscal relacionado à compra.
O tema envolve a formalização da relação entre quem coleta os materiais e quem os compra para integrar sua atividade empresarial. Ao levar essa operação para o texto de um projeto de incentivo, a medida coloca a cadeia de fornecimento no centro da discussão.
O ponto principal não é apenas a existência do material reciclável, mas a forma como ele chega à empresa. A origem em compras realizadas de catadores é o critério que sustenta a hipótese de benefício prevista no projeto.
Enquanto a proposta estiver em tramitação, a aplicação do incentivo permanece condicionada ao resultado da análise legislativa. O projeto ainda representa uma medida em discussão, e não uma regra automaticamente válida para as empresas.
Possível efeito sobre a decisão de compra
Ao associar a aquisição de recicláveis a uma vantagem fiscal, o projeto pode influenciar a forma como as empresas avaliam suas compras dentro da cadeia de reciclagem. A decisão empresarial passa a ser relacionada não somente ao fornecimento do material, mas também ao possível enquadramento tributário.
A proposta considera a compra direta de catadores como elemento suficiente para integrar o desenho do incentivo apresentado. O benefício, se previsto no texto for aprovado e aplicado, terá como referência a operação realizada pela empresa.
O projeto não descreve uma mudança na atividade dos catadores. O que ele faz é reconhecer a participação desses trabalhadores na origem dos materiais comprados pelas empresas e utilizar essa relação como base para a previsão de incentivo fiscal.
Assim, a medida concentra-se no vínculo comercial: os catadores fornecem os recicláveis, as empresas realizam a compra e o texto propõe que essa operação possa ser considerada para fins tributários.
Tramitação
Por estar em análise na Câmara dos Deputados, o projeto ainda passa pelo processo legislativo previsto para propostas dessa natureza. A redação apresentada poderá ser examinada durante a tramitação, antes de uma eventual decisão sobre sua aprovação.
Até que o processo seja concluído, não há aplicação automática do incentivo previsto. A existência do projeto indica uma proposta de mudança no tratamento dado às compras de recicláveis feitas diretamente de catadores, mas não equivale à criação imediata do benefício.
O debate legislativo deverá considerar o conteúdo da medida e a forma de reconhecimento das operações. A previsão central, conforme o texto divulgado, é permitir que empresas que comprem materiais recicláveis de catadores tenham acesso a um incentivo fiscal.
O projeto, portanto, leva para o campo tributário uma etapa que ocorre no início da cadeia de reciclagem. A compra feita diretamente de catadores é apresentada como a operação capaz de estabelecer a ligação entre a atividade de coleta e o benefício destinado às empresas.
Fonte: Agência Câmara de Notícias.